Otevřete dokument a podívejte se na odběratele
Uvažujme dvě společnosti a osobní nákupy jednoho podnikatele. Všechny používají stejný e-shop a některé objednávky vznikají pod jedním zákaznickým přihlášením. Když všechny zprávy z e-shopu automaticky pošlete účetní první firmy, získáte sice rychlý postup, ale špatně rozdělené doklady.
Podívejte se na název firmy a IČO odběratele přímo na faktuře. Jsou lepším vodítkem než odesílatel e-mailu. Pokud jsou údaje chybné nebo doklad zahrnuje osobní i firemní nákup, dejte ho stranou k dořešení a doplňte, co o nákupu víte.
Třídění zároveň není účetní posouzení. To, že má nákup spojitost s firmou, samo neurčuje jeho daňové zacházení. U sporných případů předejte účetní pravdivý popis účelu a nechte si poradit, místo abyste závěr schovali do názvu souboru.
Notebook pro firmu, telefon na vlastní jméno a jízdenka z cesty
Notebook může být vystavený na společnost Alfa a používat ho její kolega. Faktura za telefon může být vedená na vás osobně, přestože část hovorů řešíte pracovně. Jízdenka zase nemusí obsahovat dost údajů, aby z ní kdokoli poznal, za kterým klientem jste jeli. Jsou to tři různé situace, a jednoduché pravidlo „všechna elektronika a doprava do firmy“ je nevyřeší.
U notebooku může stačit kontrola správného odběratele. U telefonu potřebujete s účetní domluvit konkrétní postup a případně napravit nastavení u operátora. U jízdenky pomůže stručná souvislost s cestou. Rozhodující není mít pro každý nákup zvláštní složku, ale uchovat informaci, podle které se dá správně předat.
Když se stejný typ nákupu opakuje, má smysl formulovat pravidlo. Mělo by ale vycházet z ověřeného případu. Nový dodavatel známému odběrateli není totéž jako faktura úplně nové firmě.
Nechte místo pro nejasné případy
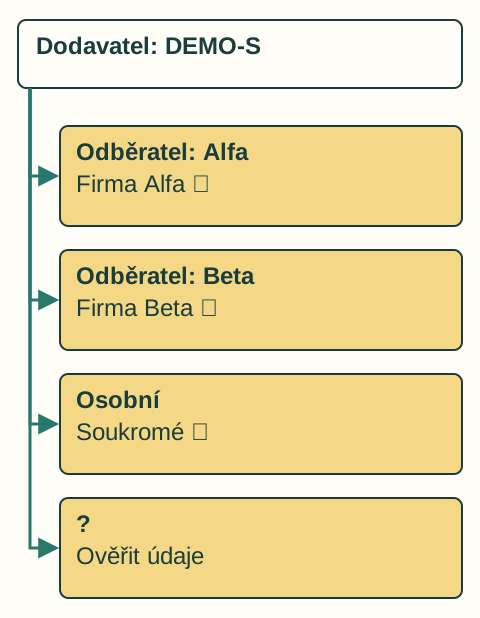
Praktické třídění potřebuje vedle konkrétních firem také osobní doklady a místo pro rozhodnutí. Nejasná faktura tam může čekat, aniž by automaticky odešla účetní nebo blokovala všechno ostatní. U každé takové položky si poznamenejte otázku: chybné IČO, neznámý projekt, osobní část nákupu nebo nedostatečná souvislost.
Po vyjasnění faktury si řekněte, zda stejná odpověď platí i pro další nákupy. Pokud ne, opravte jen tento doklad. Pravidlo pro celého dodavatele by mohlo příště přesunout i faktury, které patří jinam.
U automatického předávání má být konkrétní firma navázaná na schváleného příjemce. Nová adresa uvedená uvnitř faktury není sama o sobě pokynem, kam máte dokument odeslat.
Nejlepší oprava bývá už v zákaznickém účtu
Pokud stejný dodavatel opakovaně vystavuje doklady na nesprávný subjekt, samotné přetřiďování nestačí. Zkontrolujte fakturační údaje a nastavení objednávek. U dvou firem může být užitečné oddělit jejich zákaznické účty, pokud to služba umožňuje a dává to provozně smysl.
Požadavek na opravu již vystaveného dokladu řešte s dodavatelem. Nepřepisujte sami původní PDF tak, aby vypadalo jinak. Účetní potřebuje vědět, že existuje původní a opravená verze, a rozumět vztahu mezi nimi.
Účetní pošlete jen doklady její firmy. Zkontrolujte to i u sdílené složky: přístup k nadřazené složce by jí mohl ukázat také vaše osobní dokumenty nebo podklady dalších společností.