Abra o documento e verifique o comprador
Imagine duas empresas e as compras pessoais de um empresário. Todas usam a mesma loja online e, por vezes, a mesma conta de cliente. Enviar automaticamente todas as mensagens da loja ao contabilista da primeira empresa é rápido, mas mistura documentos que pertencem a destinatários diferentes.
Veja na fatura o nome da empresa e o identificador do comprador. São uma indicação melhor do que o remetente do e-mail. Se os dados estiverem errados ou o documento incluir compras pessoais e profissionais, deixe-o por esclarecer e acrescente o que sabe sobre a compra. Não o coloque à força na pasta mais próxima.
Classificar não é avaliação contabilística. A ligação de uma compra a uma empresa não determina por si só o tratamento fiscal. Em casos controversos, forneça uma descrição verdadeira da finalidade ao contabilista e peça conselhos, em vez de ocultar uma conclusão no nome do ficheiro.
Um computador portátil, telefone e bilhete podem precisar de tratamento diferente
Um portátil pode ser faturado à empresa Alfa e usado por um colega dessa empresa. A fatura do telefone pode estar em seu nome pessoal, embora algumas chamadas sejam profissionais. Um bilhete de viagem pode não mostrar que cliente visitou. São situações diferentes que a regra «toda a eletrónica e transportes são da empresa» não resolve.
Para o portátil, pode bastar verificar o comprador correto. Para o telefone, combine um procedimento com o contabilista e, se necessário, corrija os dados junto da operadora. Para o bilhete, acrescente uma breve explicação da deslocação. O importante não é criar uma pasta para cada compra, mas guardar os dados que permitem entregá-la corretamente.
Quando o mesmo tipo de compra ocorre novamente, uma regra faz sentido. Mas baseie-se num caso verificado. Um novo fornecedor para um comprador conhecido não é o mesmo que uma fatura para uma empresa totalmente nova.
Deixe espaço para casos pouco claros
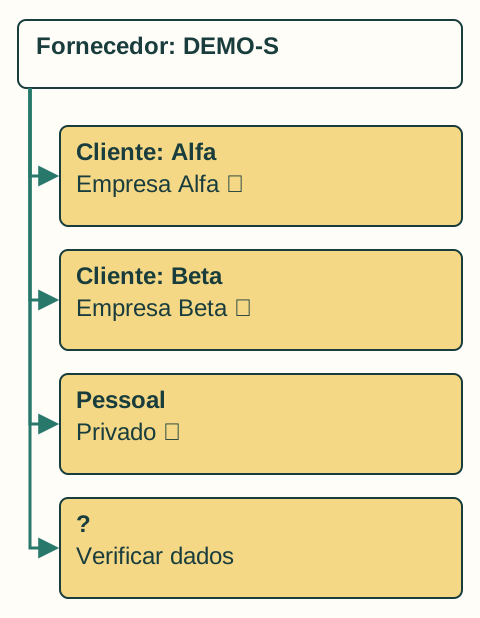
Além dos documentos de cada empresa, separe as compras pessoais e os casos por esclarecer. Uma fatura duvidosa pode esperar sem seguir automaticamente para o contabilista ou bloquear os restantes documentos. Registe a dúvida concreta: identificador errado, projeto desconhecido, parte pessoal da compra ou falta de contexto.
Quando a resposta for clara, decida se se aplica apenas a este documento ou também a futuros documentos. A correção de uma fatura não altera necessariamente todas as compras futuras desse fornecedor. Uma regra demasiado ampla pode criar trabalho precisamente quando pensa que tudo está configurado.
Para a transferência automática, uma empresa específica deve estar ligada a um destinatário aprovado. Um novo endereço dentro de uma fatura não é em si uma instrução sobre para onde enviar o documento.
A melhor correção começa geralmente na conta do cliente
Se o mesmo fornecedor emitir repetidamente documentos para a entidade errada, a reclassificação não é suficiente. Verifique os detalhes de faturação e as definições do pedido. Contas de clientes separadas para duas empresas podem ajudar se forem suportadas e operacionalmente sensatas.
Peça ao fornecedor a correção de um documento já emitido. Não altere o PDF original para que pareça diferente. O contabilista precisa de saber que existem uma versão original e uma corrigida e perceber a ligação entre elas.
Envie ao contabilista apenas os documentos da sua empresa. Verifique também os acessos à pasta partilhada: a pasta de nível superior pode mostrar documentos pessoais ou de outras empresas. A separação tem de continuar clara quando partilha os ficheiros.