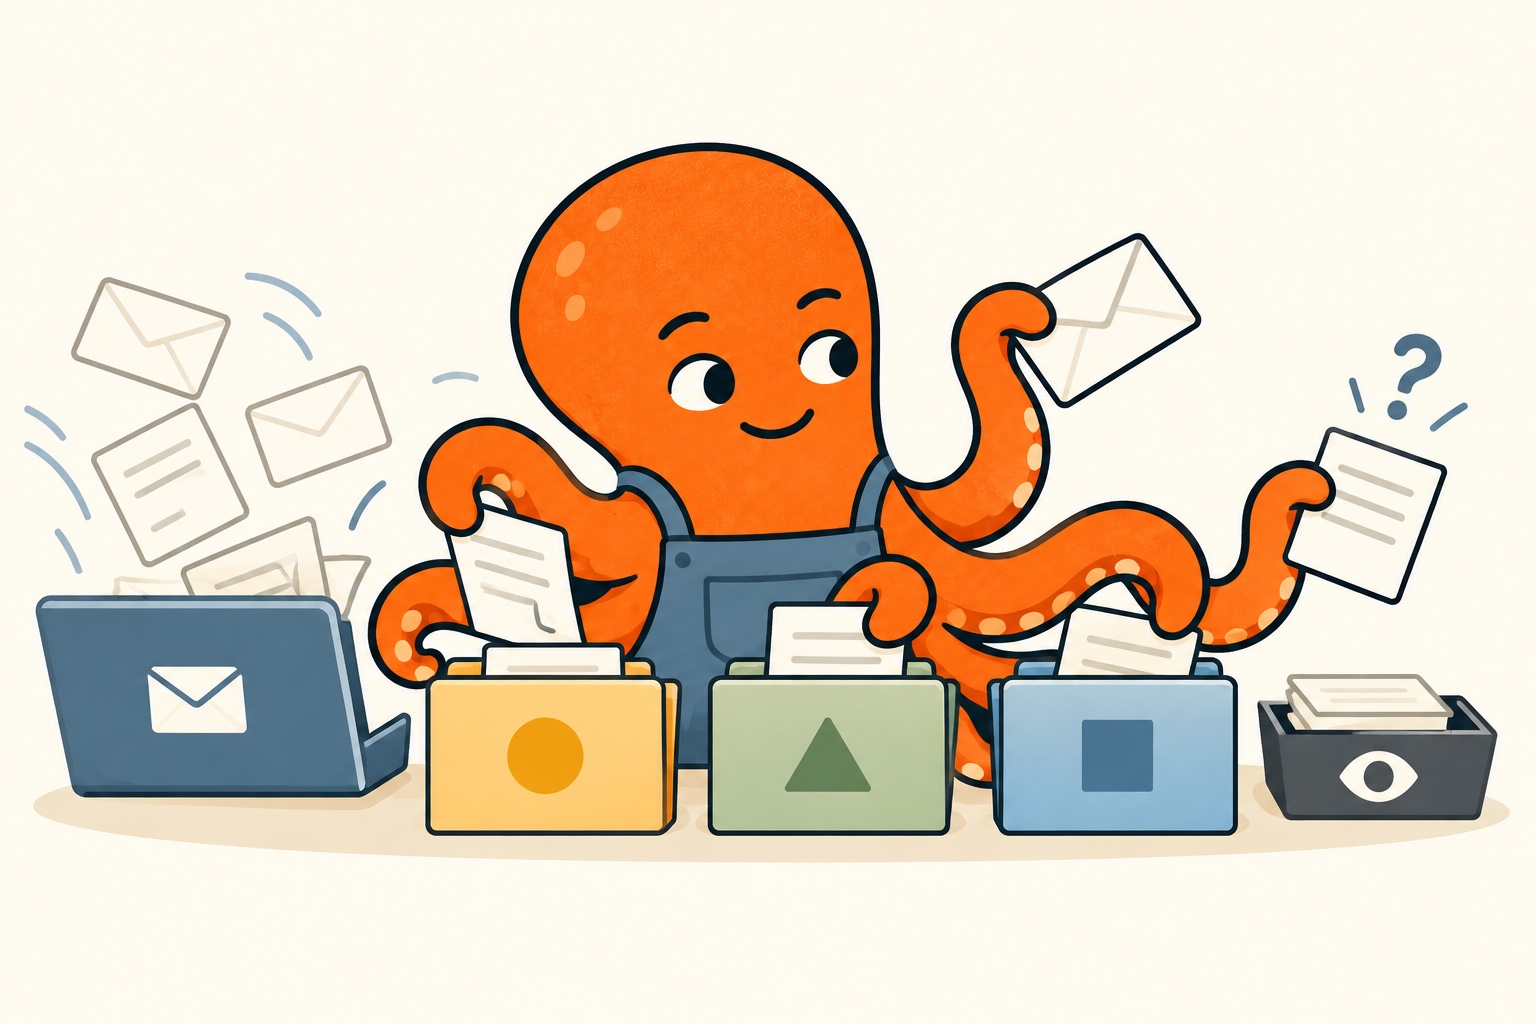
Ouvrez le document et vérifiez l’acheteur
Prenons deux sociétés et les achats personnels d’un entrepreneur. Tous utilisent la même boutique en ligne, parfois avec un seul compte. Envoyer automatiquement tous ses messages au comptable de la première société donne un processus rapide, mais une mauvaise répartition.
Partez des coordonnées d’acheteur sur la facture. Le nom et l’identifiant de la société sont généralement plus fiables que l’objet ou le fournisseur. Ils ne répondent cependant pas à tout : coordonnées erronées, contenu mixte ou contexte absent. Laissez l’élément en attente d’une décision plutôt que de le forcer dans le dossier le plus proche.
Le classement n’est pas une analyse comptable. Le lien d’un achat avec une société ne détermine pas à lui seul son traitement fiscal. En cas de doute, donnez au comptable une description fidèle du motif et demandez conseil, sans cacher une conclusion dans le nom du fichier.
Ordinateur, téléphone et billet peuvent exiger des traitements différents
Un ordinateur peut être facturé à Alfa et utilisé par un collègue. Le téléphone peut être à votre nom personnel malgré des appels professionnels. Un billet peut ne pas révéler le client visité. Ce sont trois situations que « toute l’électronique et les transports vont à l’entreprise » ne résout pas.
Pour l’ordinateur, vérifier l’acheteur peut suffire. Pour le téléphone, convenez d’une méthode avec le comptable et corrigez éventuellement les paramètres de l’opérateur. Pour le billet, un bref contexte aide. L’important n’est pas d’avoir un dossier pour chaque achat, mais de conserver les informations pour une bonne transmission.
Quand un même type d’achat revient, une règle est utile. Fondez-la toutefois sur un cas vérifié. Un nouveau fournisseur pour un acheteur connu n’équivaut pas à une facture pour une société entièrement nouvelle.
Gardez une place pour les cas incertains
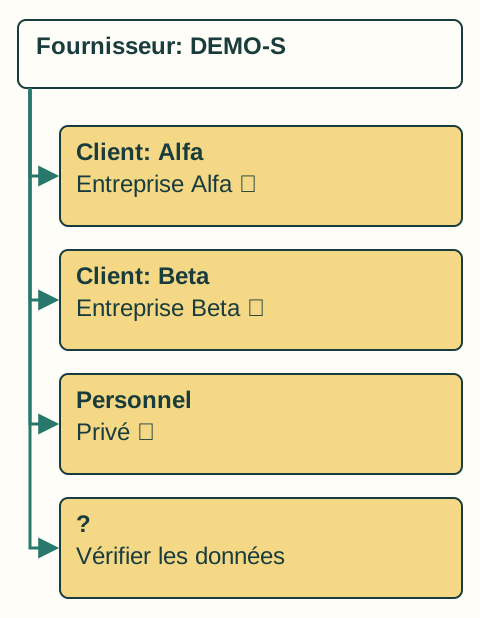
Un classement pratique comprend les documents personnels et une zone de décision en plus des sociétés. Une facture incertaine peut y attendre sans partir automatiquement au comptable ni tout bloquer. Notez la question : mauvais identifiant, projet inconnu, part personnelle ou contexte insuffisant.
Une fois la réponse claire, décidez si elle concerne ce document seulement ou les suivants aussi. Corriger une facture ne modifie pas nécessairement tous les futurs achats de ce fournisseur. Une règle trop large peut créer du travail au moment où vous pensez avoir tout réglé.
Pour la transmission automatique, une société précise doit être liée à un destinataire approuvé. Une nouvelle adresse sur une facture n’est pas à elle seule une instruction d’envoi.
La meilleure correction commence souvent dans l’espace client
Si le même fournisseur facture régulièrement la mauvaise entité, reclasser ne suffit pas. Vérifiez les coordonnées de facturation et les paramètres de commande. Des comptes clients séparés pour deux sociétés peuvent aider si le service le permet et si c’est pratique.
Réglez les corrections de documents déjà émis avec le fournisseur. Ne réécrivez pas le PDF original pour lui donner une autre apparence. Le comptable doit savoir que des versions originale et corrigée existent et comprendre leur lien.
Ne partagez que les documents sélectionnés lors de la transmission. Quelques factures d’entreprise n’exigent pas d’exposer tout votre Gmail personnel ou un dossier parent d’autres sociétés. La bonne séparation ne s’arrête pas au nom du dossier : elle va jusqu’au bon destinataire.