Un paiement ne correspond pas forcément à un document
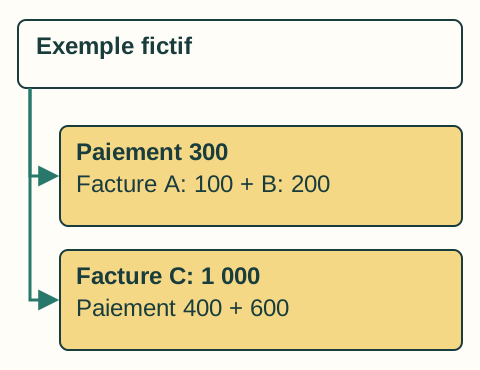
Un acompte et un solde peuvent concerner une seule prestation. Un paiement peut couvrir plusieurs factures. L’écriture bancaire d’un service en ligne peut nommer un intermédiaire alors qu’une autre société émet le document. Un remboursement peut concerner un achat antérieur déjà transmis.
C’est pourquoi chercher seulement par montant peut bloquer. Le montant lui-même n’est pas forcément unique. Avec un abonnement mensuel, on peut facilement trouver le bon montant sur la mauvaise période.
En préparant les pièces, ne clôturez pas un élément parce que vous avez une capture de transaction bancaire. Dites au comptable quels documents vous avez et lesquels vous n’avez pas obtenus. Discutez avec lui de leur utilité réelle et des prochaines étapes comptables.
Utilisez le paiement comme point de départ
Relevez la date, l’identification du bénéficiaire et les autres indices. Comparez-les à la commande, au compte client ou aux e-mails. Pour un service récurrent, une ancienne facture aide à retrouver le nom et l’adresse d’envoi habituels.
Commencez par une période de recherche large. La facture peut être arrivée avant le paiement, et certains services publient la facturation plus tard. La date du relevé ne devrait pas limiter seule la recherche à un jour ou un mois.
Si un collègue a organisé l’achat, posez-lui une question précise. Il peut avoir la confirmation de commande ou l’accès à un portail auquel vous n’avez pas accès. Inutile de parcourir à nouveau votre boîte pour un message qui lui a toujours été envoyé.
En devise étrangère, ne forcez pas une égalité exacte des montants
Dans l’exemple, vous payez un service en euros, mais le compte en couronnes tchèques affiche le montant converti. Chercher ce montant exact en couronnes dans les e-mails peut ne pas retrouver la facture. Revenez au nom du service, au moment de l’achat et au compte client.
Fournissez le contexte du paiement avec la facture si le comptable en a besoin. Ne réécrivez pas le document pour le faire correspondre au relevé et ne remplacez pas son traitement des écarts de change par votre note. Votre rôle de collecte est de fournir les bons originaux et des informations fidèles.
Soyez aussi attentif aux remboursements partiels ou paiements couvrant plusieurs documents. Une courte note sur leur relation peut éviter des recherches supplémentaires, alors que deux chiffres seuls n’expliquent pas l’écart.
Séparez les incertitudes selon la prochaine étape
Paiement sans facture : cherchez auprès du fournisseur ou demandez une copie. Facture dont le paiement est inconnu : c’est une autre question. Si les coordonnées ou montants diffèrent, établissez le contexte avant de considérer automatiquement une pièce comme fausse.
Le tableau suivant est une aide d’organisation, pas une décision comptable. Il aide à formuler une question précise et à l’adresser à la bonne personne.
| Situation | Prochaine étape utile |
|---|---|
| Paiement présent, document manquant | Retrouvez la commande ou le portail et demandez le document au fournisseur. |
| Document présent, lien avec le paiement incertain | Donnez la facture et les informations disponibles au comptable ; ne présentez pas une supposition comme un paiement vérifié. |
| Les informations diffèrent | Vérifiez acompte, solde, devise, remboursement ou version corrigée. |
Ni le relevé ni la messagerie ne constituent automatiquement la liste complète des achats
Certains documents arrivent ailleurs, certains paiements plus tard et d’autres achats sont payés par quelqu’un d’autre. Convenez avec le comptable des sources utilisées et du signalement des incertitudes.
HeyRup peut vous épargner la recherche des PDF dans vos e-mails. Il faut toutefois vérifier séparément les autres sources, comme les portails fournisseurs et les tickets papier. Dites au comptable ce que vous transmettez et ce que vous cherchez encore : la collecte automatique ne rapproche pas toutes les opérations bancaires.