Les pièces jointes et les dossiers partagés répondent à des situations un peu différentes
Une pièce jointe est une copie précise reçue par le comptable avec le message. Elle convient à la transmission d’un lot terminé tout en conservant le contexte de l’envoi. Après l’envoi, vous ne contrôlez toutefois pas les copies suivantes comme un fichier dans votre propre dossier. Modifier ou supprimer l’original ne rappelle pas l’e-mail envoyé.
Un dossier partagé facilite les ajouts au fil de l’eau. Le destinataire revient au même endroit et vous gérez les accès. Il faut cependant convenir de la façon de repérer les nouveaux documents et de la possibilité de modifier ceux déjà transmis. Remplacer discrètement une facture corrigée peut amener chacun à travailler sur une version différente.
Aucune méthode n’est idéale pour toutes les collaborations. Choisissez celle que votre comptable utilise réellement et fixez une règle simple pour les envois habituels, les compléments et les corrections. Un processus d’e-mails clair vaut mieux qu’un dossier compliqué que personne ne consulte.
Un lien ne dit pas qui a accès
Ouvrez les paramètres de partage du PDF concerné dans Google Drive. Saisissez l’adresse e-mail utilisée par le comptable pour se connecter et choisissez un accès en lecture si la modification n’est pas nécessaire. Limitez l’accès général aux personnes autorisées et vérifiez toute la liste des personnes ayant déjà accès. Confirmez le partage et, lors du premier envoi, demandez au comptable d’ouvrir le PDF avec ce compte. Si ses droits proviennent du dossier parent, les réduire sur le seul fichier ne suffit pas : vérifiez d’abord le partage du dossier parent.
L’accès général à toute personne disposant du lien diffère du partage avec un compte précis. Transférer le lien ou le placer ailleurs peut l’exposer à davantage de personnes. Pour partager des documents privés, commencez par un accès restreint et élargissez-le seulement si nécessaire.
Lors de la première utilisation, vérifiez après l’envoi que le comptable peut ouvrir le fichier avec son compte habituel. Votre propre session connectée peut donner l’impression que tout est accessible alors que l’autre personne voit une demande d’accès.
Source de cette section : Google : Partager des fichiers depuis Google Drive
Vérifiez aussi ce qui se trouve à côté
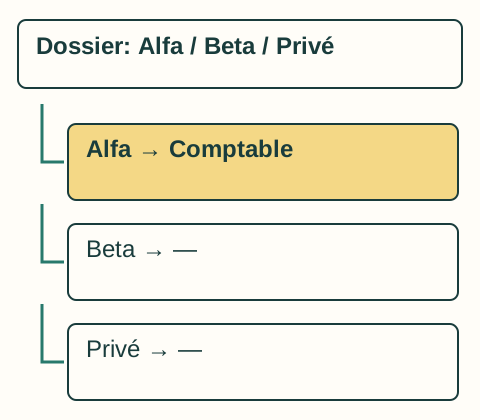
Dans le dossier « Activité », vous avez par exemple l’entreprise Alfa, l’entreprise Beta et vos achats personnels. Le comptable d’Alfa n’a besoin que des pièces d’Alfa. Partager le dossier parent peut ouvrir l’accès à du contenu que vous vouliez séparer. Vérifiez les autorisations réelles et leur lien avec les dossiers parents, pas seulement le texte du lien collé.
Une erreur similaire survient lors du choix des pièces jointes. Vérifiez le contenu réel du message avant l’envoi, surtout si les fichiers viennent d’un dossier Téléchargements commun. Un objet correct ne suffit pas à empêcher qu’un document personnel reste parmi les PDF.
Le périmètre de la transmission doit correspondre à la tâche. Votre comptable peut avoir besoin d’une explication sur un achat, mais généralement pas de toute votre conversation privée ni d’un accès à tous vos e-mails. Fournissez le document nécessaire et un bref contexte.
Une petite vérification du dossier réel
Mettez-vous à la place du destinataire : comprend-on l’entreprise et l’envoi concernés ? Peut-on ouvrir les fichiers ? Est-il clair qu’il s’agit d’un nouveau dossier ou d’un complément ? Y a-t-il des éléments en trop ? Cette vérification est souvent plus utile qu’un avertissement générique supplémentaire dans chaque e-mail.
Exemple de correction : un justificatif personnel s’est glissé dans les pièces d’Alfa. Ne renvoyez pas tout le lot. Écrivez : « Le fichier [nom] dans l’envoi Alfa d’aujourd’hui a été joint par erreur et est personnel. Merci de ne pas l’utiliser, de supprimer votre copie et de me le confirmer. Les autres pièces d’Alfa restent inchangées. » Pour un fichier partagé, vérifiez et corrigez aussi l’accès. Retirer l’accès n’efface pas une copie déjà téléchargée ; demander sa suppression ne prouve pas qu’elle a eu lieu.
Fermez les accès lors d’un changement de comptable
À la fin de la collaboration, convenez de la transmission des pièces nécessaires, de la disponibilité des copies existantes et des étapes suivantes. Mettez ensuite à jour les partages, listes de destinataires et envois automatiques. Changer le comptable dans votre téléphone ne corrige pas automatiquement les destinataires enregistrés dans les applications.
Retirer l’accès à un dossier ne supprime pas les fichiers déjà légitimement téléchargés par l’autre partie. La distinction entre accès futur et copies existantes est donc importante. Une transmission bien organisée doit avoir un début, un fonctionnement habituel et une fin claire.