El OCR convierte imagen en texto; lo demás es otra tarea
En una factura escaneada, los datos son parte de una imagen. El OCR intenta convertirlos en texto. Su calidad depende, entre otras cosas, de la legibilidad. Una imagen girada, borrosa o cortada puede omitir o confundir caracteres.
Leer perfectamente una secuencia no dice si es número de factura, pedido o cliente. Puede haber proveedor, comprador y varias fechas. Interpretarlos es otra etapa. Si falla, la tabla puede verse tan ordenada como una correcta.
No revises solo si se lee. Pregunta qué decisión usa el dato y qué cambiaría un error. Para separar dos empresas importa más el comprador correcto que transcribir perfectamente cada descripción.
Fuente de esta sección: Google: Convertir archivos PDF e imágenes en texto
Un importe correcto puede significar varias cosas
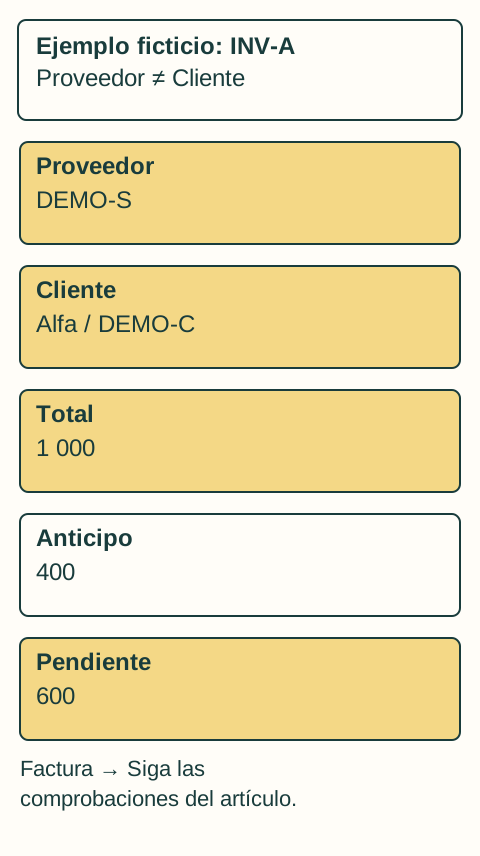
Imagina un documento con anticipo, total y saldo pendiente. El sistema lee los tres bien, pero elige el anticipo como importe principal. No confunde un dígito: interpreta mal el valor.
Lo mismo ocurre al confundir el identificador empresarial del proveedor con el del comprador. Ambos existen y pueden estar bien leídos, pero su relación es decisiva para asignar la empresa. Comparar caracteres con el original no basta sin revisar el significado del campo.
La disposición del documento es más que diseño: títulos, etiquetas y relaciones indican a quién o qué pertenece un valor. Si dudas, abre el PDF original y mira el contexto.
Revisa lo que afecta al siguiente paso
Para buscar y entregar, determina relevancia, titular y destino. No hace falta reescribir toda la factura para verificar la clasificación, pero sí entender por qué se eligió una empresa o dónde está la duda.
HeyRup usa el reconocimiento para recopilar, clasificar y entregar. La primera versión no genera asientos contables ni análisis detallados de partidas. Los datos ayudan a identificar documento y destinatario, no justifican prometer contabilidad completa.
Si otra herramienta prepara datos para un sistema contable, puede necesitar una revisión más amplia. Valora el resultado según su tarea, no por cuántos campos rellenó.
La incertidumbre debe llevar a una pregunta concreta
Un estado útil explica qué falta: comprador desconocido, dos proyectos posibles, mala legibilidad o relación dudosa entre versiones. Un porcentaje de confianza genérico quizá no indique qué hacer.
Tras corregir, distingue una decisión puntual de una regla futura. Asignar una factura a Alfa no significa que todas las del proveedor deban ir allí. Generalizar requiere alcance claro y confirmación.
Reconocer una factura no verifica la fiabilidad de un cobro. Un documento fraudulento puede tener estructura correcta y datos legibles. Verifica los mensajes sospechosos aparte: clasificar como factura no es una aprobación de seguridad.