Une copie identique ne s’identifie pas comme un document similaire
Le cas le plus simple est le PDF identique dans l’e-mail original et dans un message transféré. Le contenu n’a pas changé ; il est simplement arrivé dans votre dossier par une autre voie. Vous ne voulez généralement pas présenter cette copie au comptable comme un nouveau document. Son origine et le fait qu’elle ait déjà été transmise peuvent néanmoins être utiles.
Un document qui semble similaire est plus complexe. Avec les abonnements, le fournisseur, le montant et le nom du fichier se répètent régulièrement. Une facture d’août et une facture de septembre ne sont pas des copies parce que le service coûte le même prix chaque mois. De même, plusieurs fournisseurs indépendants peuvent utiliser « 2026-001 ».
Comparez plusieurs éléments ensemble : émetteur, destinataire, numéro et objet de la facture. Si les informations ne suffisent pas, conserver les deux pour décider est plus sûr que laisser le système ou votre raccourci en écarter une discrètement.
Trois paires, trois résultats
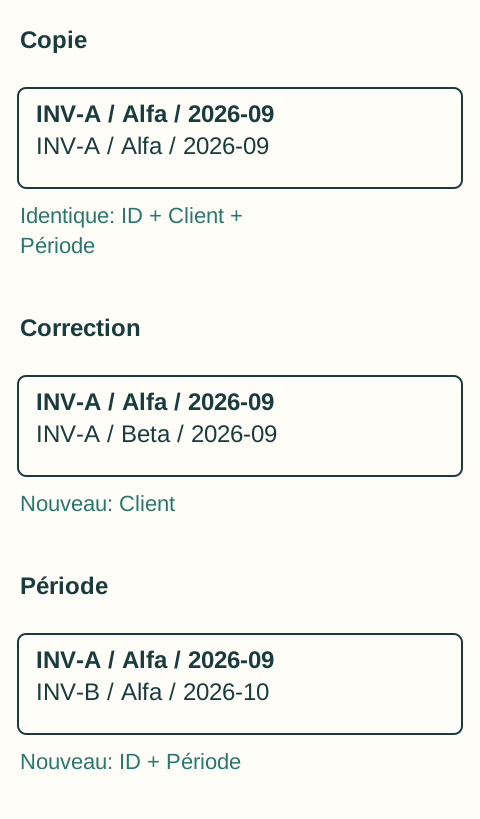
Première paire : vous téléchargez un PDF depuis le message original, puis sa version transférée. Le contenu est identique. Une copie et une trace de sa transmission suffisent pour préparer le dossier.
Deuxième paire : le fournisseur avait indiqué votre nom, puis a remplacé l’acheteur par la société à votre demande. Le nom du fichier est similaire et le montant inchangé, mais le contenu a changé de façon importante. La nouvelle version ne peut pas simplement être écartée comme doublon. Le comptable doit savoir quelle version il avait reçue et ce que le fournisseur a corrigé.
Troisième paire : deux factures du même abonnement diffèrent par leur période et leur identifiant. Ce sont deux achats distincts malgré un montant identique. Cette paire teste bien une comparaison automatique : se limiter au fournisseur et au prix créerait un faux doublon.
Exclure une copie de l’envoi ne supprime pas son historique
En rangeant, distinguez le dossier destiné au comptable de votre propre suivi de l’origine. Vous pouvez retirer une copie manifestement redondante du dossier sans supprimer immédiatement l’e-mail original. Pour une paire incertaine, conservez les deux versions et ajoutez une courte explication.
Vous avez par exemple transmis la facture 2026-347 du fournisseur Studio les 4 et 8 septembre. Après avoir vérifié que le contenu est identique, écrivez : « La facture Studio 2026-347 est la même copie dans les deux envois. Le second envoi n'est pas un autre achat. Merci de vérifier si elle est déjà enregistrée. » Gardez les messages originaux. Si le second PDF change l'acheteur ou la période, décrivez plutôt la différence et transmettez les deux versions pour décision.
Ne réécrivez pas manuellement un document corrigé. Gardez la version du fournisseur et, si utile, son message sur la modification. S’il est difficile de savoir s’il s’agit d’une copie corrigée ou d’un nouveau document rectificatif, demandez une précision au comptable ou au fournisseur.
Supprimez la cause du retour du même PDF
Les copies répétées viennent souvent de circuits qui se croisent plutôt que d’erreurs humaines. La facture arrive dans deux boîtes mail, un collègue la renvoie par précaution et quelqu’un la télécharge aussi sur le portail. Définissez d’abord la source habituelle et la transmission qui ne sert que de secours.
Avec une collecte automatique, vérifiez ce qui se passe lorsque le même PDF est retrouvé. Vous devez pouvoir reconnaître la copie connue et retrouver son envoi précédent. Une nouvelle découverte ne doit pas être présentée comme un nouvel achat. Toute correction des données reconnues doit rester traçable ; un acheteur ou une période différents demandent une décision, pas une suppression automatique.
Le meilleur système n’est pas celui où vous ne voyez plus jamais deux fichiers similaires. C’est celui où vous comprenez leur relation sans repartir de zéro à l’envoi suivant.